A股午前急涨:创指半日收涨3%,人形机器人板块走强
A股三大股指10月28日集体高开。早盘两市高位震荡,午前出现一波急涨,三大股指均创出日内新高。
从盘面上看,人形机器人概念股批量涨停,汽车零部件板块同步爆发。AI硬件侧升温,存储器、光通信、覆铜板领涨。白酒、海运、金融、油气板块调整。
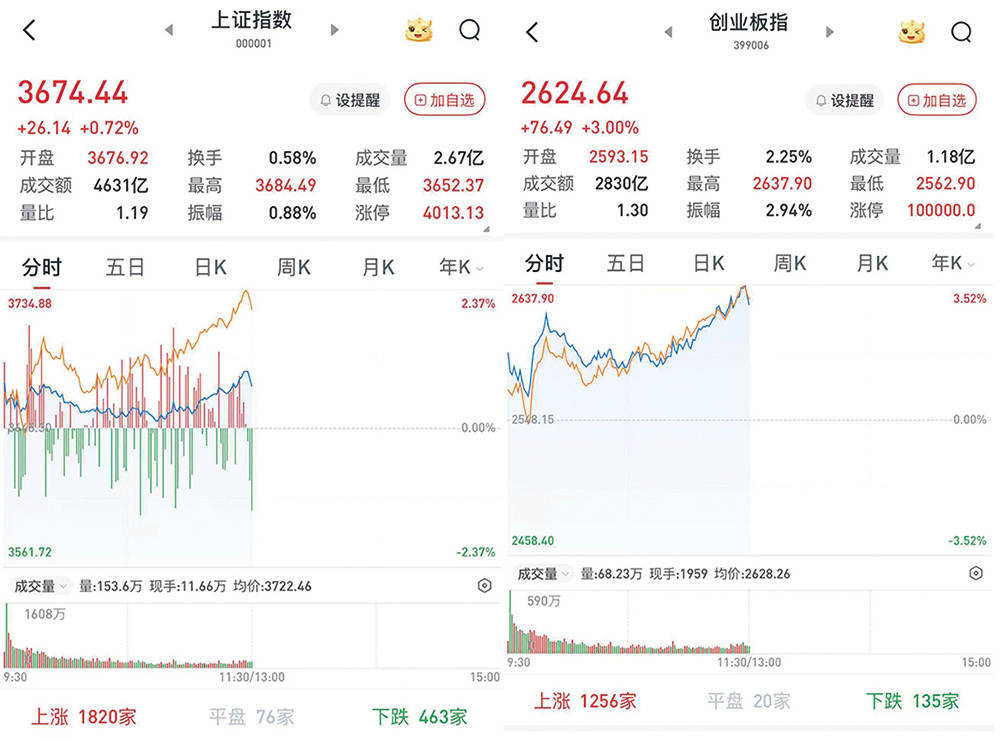
至午间收盘,上证综指涨0.72%,报3674.44点;深证成指涨1.99%,报11470.03点;创业板指涨3%,报2624.64点。
Wind统计显示,两市及北交所共4494家上涨,914家下跌,平盘有162家。
两市早盘成交10136亿元;据大智慧VIP,两市及北交所共有168只股票涨幅在9%以上,8只股票跌幅在9%以上。
从板块上看,机械设备掀起涨停潮,恒锋工具(300488)、伟创电气(688698)、安培龙(301413)、德恩精工(300780)、田中精机(300461)等近40股涨停或涨超10%。
电子板块涨幅居前,富瀚微(300613)、必易微(688045)、东南电子(301359)、灿芯股份(688691)、君正股份(300223)等超20股涨停或涨超10%。
食品饮料领跌两市,安记食品(603696)、桂发祥(002820)、皇台酒业(000995)等跌超6%,五粮液(000858)、金徽酒(603919)等跌超4%。
银行股逆势下挫,重庆银行(601963)、沪农商行(601825)、招商银行(600036)、上海银行(601229)、成都银行(601838)等跌超1%。
华西证券策略首席分析师李立峰表示,对比A股历史深度回撤,当前市场尤其是成长板块已显现明显过度调整特征。“本轮自阶段性高点以来,双创指数回撤幅度已触及历史较大的调整阈值。当前国内流动性维持宽松,科创、创业板龙头基本面并未出现类似级别的景气崩塌,下跌更多源于前期交易拥挤瓦解等负反馈、风险偏好快速下行,属于情绪和交易盘主导的急跌,并非基本面趋势恶化驱动。”
东吴证券首席策略分析师陈刚认为,当前市场在估值、筹码、情绪等多个维度均已呈现底部特征。他谈到,截至10月23日,沪深300指数市盈率TTM为12.8倍,处于近10年51.8%的历史分位;创业板指市盈率TTM为31.4倍,仅处于近10年17.8%的历史分位。若进一步基于万得一致预测净利润测算,创业板指2026年、2027年动态市盈率仅为23.1倍和16.3倍,已经进入明显低估区间。对于AI等产业趋势明确、盈利加速的成长赛道而言,性价比已经较为凸显。
华金证券首席策略分析师邓利军表示,短期底部可能已显现,A股可能震荡,长期慢牛趋势不变。他从四个维度展开分析,一是短期经济和盈利可能修复回升,包括地产投资增速可能企稳,消费增速可能企稳回升,出口同比可能继续维持高增速,工业企业利润增速可能继续回升;二是短期流动性可能维持宽松,比如美联储10月可能难加息;三是短期政策和外部事件可能偏积极;四是短期A股估值和情绪已较低。
海通国际执行委员会委员、首席经济学家张忆东表示,虽然短期深秋反弹的契机已成,但是反弹的重点在于趁机调仓,立足中长期大趋势调仓。“中长期大趋势是,以算力基建为主导的AI科技1.0进入尾声的信号正在增强,战略配置上应该转向高质量安全资产,特别是‘类可转债’成长价值红利资产。”
声明:
本文仅代表作者个人观点,与新江南网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,新江南网号系信息发布平台,新江南网仅提供信息存储空间服务。如有侵权请出示权属凭证联系管理员(yin040310@sina.com)删除!

- A股缩量调整,市场交投情绪见底了吗?10-28
- 【开盘】A股三大股指集体高开,近3700股开盘10-28
- SK海力士单季营收首次突破100万亿韩元,预计10-28
- 皇家加勒比:第三季度归母净利润17.28亿美元10-28
- A股午前急涨:创指半日收涨3%,人形机器人板10-28
- 人民币市场汇价(10月28日)10-28
- 科创50ETF近一周净流入近240亿元,创年内新10-27
- 8家科创50成份公司披露三季报,合计净利润同10-27
- 112家科创板公司披露三季报,合计净利润同比10-27
阅读推荐

新闻爆料